親の預金引き出しは違法?認知症・死後の口座凍結と合法手続き【2026】
「親が高齢になり足腰が弱ってきたから、代わりにキャッシュカードで生活費をおろしてきた」「入院費を支払うため、親の口座からまとまったお金を引き出した」――家族をサポートする善意から、何気なく親の預金を代理で引き出している方は少なくありません。しかし、その行為が法的なトラブルの引き金となり、最悪の場合は刑事罰や親族間での泥沼の法廷闘争へと発展するリスクを孕んでいる事実は、意外なほど知られていません。
特に親が認知症を発症して判断能力が低下した場合や、亡くなった直後の口座引き出しには極めて厳格な法的手続きが求められます。2026年現在、金融機関のコンプライアンス強化やマネーロンダリング対策の厳格化に伴い、代理人による預金引き出しへの監視の目は一段と厳しさを増しています。知らず知らずのうちに違法行為へ手を染めないために、親の資産を巡る法的リスクと安全な資産管理の選択肢を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:親の承諾なく勝手に預金を引き出す行為は、親族間であっても民事上の不法行為や刑事事件(ATM引き出し時の窃盗罪・詐欺罪)に問われるリスクがある。
- 要点2:認知症による口座凍結や死後の無断引き出しは、成年後見制度や民法改正による「預貯金の払戻し制度」などの合法的な手続きを踏むことが鉄則。
- 要点3:将来の使い込み疑惑や兄弟トラブルを防ぐには、領収書の徹底管理に加え、事前の「代理人カード」「家族信託」の活用が決定的な鍵を握る。
【法的リスクの真実】親の口座からお金をおろす行為は違法なのか?
結論から言えば、親の口座からお金をおろす行為は、親本人の明確な「委任」と「意思能力」が存在しない場合、違法とみなされる可能性が極めて高いのが実情です。多くの人が「家族だから許される」「親の介護費用に使っているから問題ない」と思い込んでいますが、法的な観点では親と子は完全に別個の独立した人格であり、財産の所有権も明確に分かれています。
具体的にどのような法的責任が生じるのか、刑事面と民事面の両軸から整理しておきましょう。
刑事責任において、親の同意を得ずにATMからキャッシュカードを使って現金を引き出す行為は、機械を操作して銀行の管理下にある現金を不正に取得したとみなされ、刑法第235条の「窃盗罪」に該当します。また、銀行窓口で親のふりをして払戻請求書を提出した場合は、銀行を騙して現金を交付させたとして刑法第246条の「詐欺罪」や「私文書偽造・同行使罪」が成立する余地があります。
「刑法第244条には『親族相盗例』があり、直系血族間の窃盗は刑が免除されるのではないか」という指摘もネット上で散見されます。しかし、ATMでの引き出しにおける被害者は「親」ではなく「現金を管理している銀行」と判断される判例が多く、親族相盗例が適用されずに警察の捜査対象となるケースが実際に存在します。
さらに深刻なのが民事上の責任です。親の同意なしにお金を引き出せば、民法第709条の「不法行為に基づく損害賠償請求」や民法第703条の「不当利得返還請求」の対象となります。たとえ全額を親の介護費用や医療費に充てていたとしても、引き出しを証明する客観的な証拠(領収書や出納帳)がなければ、親の預金勝手に引き出しトラブルとして他の相続人から厳しく追及されることになります。
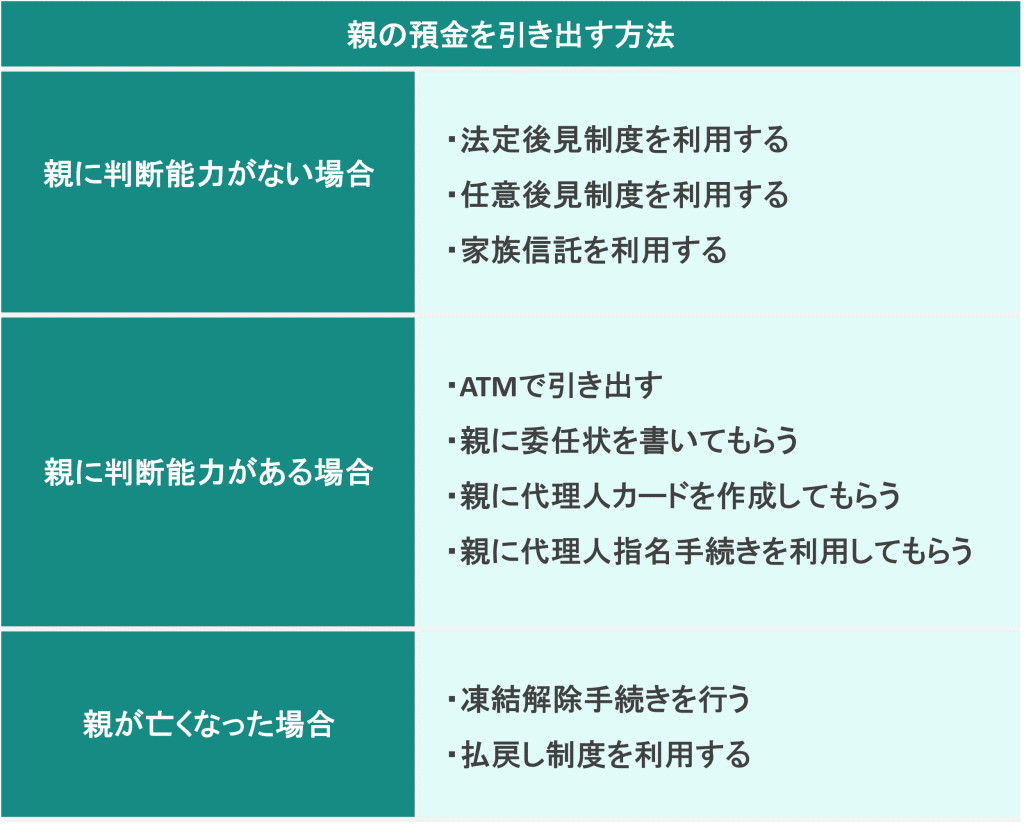
認知症発覚で即座に口座凍結?預金引き出しを巡る銀行の現場対応とリスク
親の高齢化に伴い直面するのが「親の預金引き出しと認知症」の問題です。親の判断能力が著しく衰え、意思疎通が困難になった場合、金融機関はその事実を把握した時点で口座凍結の措置を取ります。
口座凍結と聞くと「名義人が死亡したときの対応」と思われがちですが、認知症による意思能力の喪失時にも適用されます。これは銀行側が「意思能力のない名義人の財産を不正な引き出しや詐欺被害から守る」という善良なる管理者としての注意義務を果たすための正当な防衛措置です。
一度口座が凍結されると、以下の取引が一切停止します。
- ATMでのキャッシュカードによる出金・送金
- 公共料金や介護サービス費用の自動引き落とし
- 窓口での預金引き出しや定期預金の解約
「親の年金が入っているのに、施設への入居一時金が払えない」「親の口座から毎月のデイサービス費用が引き落とせず、子どもが自腹で立て替え続けなければならない」といった事態が全国の家庭で多発しています。
ただし、近年の現場では柔軟な対応も一部で見られるようになりました。全国銀行協会(全銀協)が策定した「認知機能が低下した顧客の預金引出しに関する考え方」に基づき、医療費や介護費用の支払いといった「本人の利益に資することが明らかな使途」に限定して、親族からの払い戻しに応じる銀行が増加しています。
しかし、この例外的な引き出しには、診断書、支払先の請求書・領収書、戸籍謄本など厳格な書類の提出が求められ、担当者の個別判断となるため確実な保証はありません。銀行窓口で代理人引き出しの必要書類を揃える手間と心理的負担は想像以上に重いのが現場のリアルです。
親の死亡後にやってはいけないNG行動|葬儀費用でも勝手な引き出しは危険
親が亡くなった直後、「葬儀費用や当面の整理費用が必要だから」と、慌てて親のキャッシュカードを持ってATMへ走る方が後を絶ちません。しかし、親の預金引き出しを死亡後に行う行為には、取り返しのつかない2つの巨大な落とし穴が存在します。
第1の落とし穴は、「相続の単純承認」と見なされるリスクです。民法第921条により、相続人が相続財産の全部または一部を処分したときは、相続を単純承認したものとみなされます。万が一、後から親に多額の借金や保証債務が発覚した場合、預金を引き出して使ってしまっていると、相続放棄や限定承認の手続きが裁判所に認められなくなる危険性があります。
第2の落とし穴は、他の相続人との金銭トラブルおよび税務上のペナルティです。死亡後に無断で引き出したお金は、遺産分割協議において「遺産の無断処分」として激しい追及の対象となります。さらに、引き出した現金を適切に管理していなければ、税務署から預金引き出しに伴う贈与税や相続税の申告漏れ、あるいは重加算税の対象としてマークされることになります。
では、親の死後にまとまった現金が必要な場合はどうすればよいのでしょうか。知っておくべき合法的な手段が、民法改正によって創設された「遺産分割前の預貯金払戻し制度」です。
この制度を利用すれば、遺産分割協議が成立する前であっても、各相続人が単独で一定額までの預金引き出しを銀行窓口に請求できます。引き出し可能な上限額は以下の計算式で定められています。
【単独で引き出せる上限額の計算式】
死亡時の預金残高 × 法定相続分 × 3分の1(※ただし1金融機関あたり150万円が上限)
例えば、親の口座に600万円の預金があり、相続人が子2人(法定相続分各2分の1)の場合、600万円 × 1/2 × 1/3 = 100万円までを単独で引き出すことが可能です。葬儀費用等の急な支払いは、この合法的な枠組みを正しく利用して対処するのが鉄則です。

【徹底比較】2026年最新|親の預金を安全に管理・引き出す4つの合法的手段
親の資産管理を安全に進めるためには、本人の判断能力の有無や健康状態に応じた適切な制度選択が不可欠です。主要な4つの手法について、費用や手続きの難易度、運用の自由度を客観的データに基づいて比較しました。
| 制度・手法 | 初期費用・維持コスト | 利用可能な時期・状態 | メリット・デメリット |
|---|---|---|---|
| 銀行の代理人カード・委任手続き | 無料〜数千円程度(発行手数料) | 親本人に十分な判断能力がある生前のみ | 手軽に即日〜数週間で導入可能。ただし認知症進行後はカード利用停止のリスクあり。 |
| 成年後見制度(法定後見) | 申立費用:約10万〜20万円 月額報酬:2万〜6万円程度(生涯継続) | 認知症等で判断能力が失われた後 | 公的な権限で預金解約・引き出しが可能。一方で専門職後見人の継続費用や裁判所の監督が大きな負担に。 |
| 家族信託(民事信託) | 契約組成費用:30万〜100万円超 月額維持費:原則0円(親族管理時) | 親本人に十分な判断能力がある生前のみ | 認知症後も受託者(子)の権限で柔軟な預金管理・不動産売却が可能。初期費用が高額な点が課題。 |
| 遺産分割前の預貯金払戻し制度 | 戸籍謄本等取得費用(数千円程度) | 親の死亡後(相続開始後) | 家庭裁判所を通さず当面の資金を確保可能。引き出し可能額(上限150万円)に制限がある。 |
成年後見制度による預金引き出しは、公的な後ろ盾を得られる確実な手段です。しかし、一度申し立てると原則として本人が亡くなるまで取り消せず、弁護士や司法書士などの専門職が後見人に選任された場合は毎月2万〜6万円の報酬が口座から引き落とされ続ける点に留意しなければなりません。
そのため、近年では親が健康なうちに「家族信託による認知症対策」を結んでおく、あるいは銀行が提供する「親の通帳の代理人カード」を事前に発行しておく手法が広く支持されています。
【実態検証】親の預金使い込みで勃発する「泥沼の兄弟トラブル」の心理構造
「介護を引き受けていた長男が、親の通帳を預かって日常的に生活費をおろしていた。しかし親の死後、通帳を開示させると使途不明金が1,000万円を超えており、兄弟間で裁判沙汰になった」――これは弁護士や家庭裁判所の相談現場で日常茶飯事のように起きている事例です。
SNSや知恵袋などのコミュニティを検証すると、「親の預金の使い込みを疑われ、家族関係が崩壊した」「介護を押し付けてきた兄弟から『泥棒』扱いされた」といった当事者の生々しい告白が数多く投稿されています。
なぜ、家族のために尽くしていたはずの介護者が、親の預金使い込みと兄弟トラブルの中心人物に仕立て上げられてしまうのでしょうか。その背景には、家族社会学および心理学で指摘される「心理的バウンダリー(境界線)の曖昧さ」と「不公平感の蓄積」という根深い問題が存在します。
主介護者となる子どもは、日々の過酷な介護に追われる中で「自分はこれだけ親のために時間を犠牲にしているのだから、親のお金で自分の食事代やガソリン代を賄うのは当然だ」という無意識の補償心理が働きやすくなります。その結果、親の生活費と自己の生活費の境界線が曖昧になり、領収書を残さないまま出金を重ねてしまうのです。
一方で、介護に関与していない遠方の兄弟は、介護の大変さを肌感覚で理解していません。結果として「通帳から毎月20万円以上引き出されているが、そんなにかかるはずがない。着服しているに違いない」という疑心暗鬼に陥ります。
この悲劇を回避するためには、感情論を排した「資産管理の透明化」を徹底するほかありません。
- 専用出納帳の作成:引き出した日付、金額、用途を1円単位で記録する。
- レシート・領収書の完全保管:医療費、日用品、施設費の領収書を月別にファイリングする。
- 定期的な収支報告:年に1〜2回、兄弟全員が入るLINEグループやメールで通帳コピーと収支表を共有する。
透明性を確保することは、親のお金を守るためだけでなく、介護を担う自分自身を疑念や訴訟リスクから守るための絶対的な防壁となります。

銀行窓口でスムーズに引き出すための実践ガイド|委任状の書き方と必要書類
親が存命で判断能力がしっかりしているものの、体調不良や足腰の衰えで外出が難しい場合、銀行窓口で代理人引き出しを行うのが最も現実的なアプローチです。この際、金融機関が求める手続きを完璧に把握していなければ、窓口で門前払いを食らうことになります。
窓口での手続き時に必要となる書類は以下の通りです。
- 親名義の預金通帳・お届け印(実印または銀行印)
- 親本人自筆の委任状
- 親本人の公的な本人確認書類原本(マイナンバーカード、運転免許証など)
- 窓口へ行く代理人の公的な本人確認書類原本
- 親子関係を証明する戸籍謄本や住民票(求められる場合あり)
特に重要なのが「親の預金引き出しに関する委任状」の作成です。委任状には厳格な記載ルールがあり、不備があると受理されません。
【委任状に必ず盛り込むべき6大項目】
- 作成日付:委任状を作成した正確な年月日
- 委任者の情報:親の住所・氏名・生年月日・電話番号(※親本人の自筆署名と銀行届出印の押印が必須)
- 受任者(代理人)の情報:窓口に行く子の住所・氏名・生年月日・親との続柄
- 委任する口座情報:金融機関名・支店名・口座種別(普通・定期)・口座番号
- 委任する権限の具体的内容:「〇月〇日、普通預金から金〇〇万円の払戻し手続きおよび受領に関する一切の件」と明確に特定する(「預金手続き一式」といった曖昧な表現は不可)
- 本人の意思確認欄:銀行から親本人への電話確認が入る旨を了承する文言
2026年現在の銀行窓口では、なりすまし詐欺防止の観点から、委任状が提出されてもその場で窓口担当者から親の自宅や携帯電話へ電話をかけ、引き出しの意図を直接口頭で確認する「電話確認」がほぼ必須となっています。親が電話に出られない状態や、受け答えが曖昧な状態であると判断された場合、手続きはその場でストップします。
【プロの結論】家族信託か成年後見か?おすすめできる人・慎重になるべき人の判断基準
親の預金管理において、「どの制度を選ぶべきか」は各家庭の資産規模や親の健康状態によって180度異なります。失敗しないための明確な判断基準を提示します。
▼「家族信託」を積極的に選択すべき人
- 親の判断能力がまだ十分にある(要介護認定前、または初期段階)。
- 親名義の預金だけでなく、実家などの不動産があり、将来売却して介護費用に充てたい。
- 兄弟間の関係が比較的良好で、受託者となる子どもに資産管理を任せる合意ができている。
- 月々のランニングコストをかけず、柔軟に資産を動かしたい。
▼「成年後見制度」を選択・検討すべき人
- すでに親の認知症が進行し、日常の意思疎通や契約行為が不可能な状態にある。
- 親が悪質な訪問販売や詐欺に遭うリスクが高く、契約の取り消し権を確保したい。
- 親族間で激しい対立があり、中立な第三者(弁護士等)を入れなければ合意形成ができない。
- 不動産の売却や積極的な資産活用を予定しておらず、現状の預金維持と身上保護が主目的である。
▼「代理人カード・委任状」での運用に留めるべき人
- 親の資産規模が比較的小さく、数年分の生活費・医療費の引き出しのみが目的である。
- 大掛かりな信託契約の組成費用(数十万円)をかける余裕がない。
- 親がまだ自力で銀行からの電話確認にハッキリと受け答えできる。
【親の預金引き出し】に関するよくある質問(FAQ)
Q1:親の暗証番号を知っていれば、ATMで生活費をおろしても問題ありませんか?
A1:親本人から明確な頼み(委任)を受けており、引き出したお金を確実に親の生活費・医療費に充て、領収書を保管している状態であれば実務上問題になることは稀です。ただし、親の承諾がない場合や親が認知症で判断能力を失っている場合は、銀行の規約違反になるだけでなく、他の相続人から不法行為として訴えられる法的リスクがあります。
Q2:親が認知症になったら、即座に成年後見人を立てなければ一切お金をおろせませんか?
A2:必ずしも即座に成年後見人を立てる必要はありません。全銀協のガイドラインに基づき、医療費や施設費の請求書・診断書・親族関係書類を提示することで、窓口で例外的に引き出しに応じる金融機関が増えています。まずは取引銀行の窓口に事情を相談し、所定の要件を満たせるか確認することをおすすめします。
Q3:親が亡くなった当日に葬儀代として預金を引き出すのは本当にダメですか?
A3:親の死亡時点で口座は相続財産となり、無断での引き出しは「遺産の無断処分」や「相続の単純承認」とみなされる重大なリスクを伴います。葬儀代を親の預金から支払いたい場合は、勝手にATMでおろすのではなく、銀行窓口で「遺産分割前の預貯金払戻し制度」を申請して合法的に引き出してください。
Q4:親の介護費用として使ったのに、兄弟から「着服した」と疑われたらどうすればいいですか?
A4:潔白を証明するためには客観的な証拠の提示がすべてです。通帳の出金履歴に対応する「医療費・介護サービスの領収書」「施設利用料の明細」「日用品購入のレシート」を時系列順に整理して開示してください。感情的に反論するのではなく、記録に基づいた収支表を提示することが早期解決の唯一の手段です。
まとめ:親の資産を守り家族の絆を壊さないためのロードマップ
親の預金引き出しは、単なる「お金の出し入れ」という日常の作業にとどまりません。民法、刑法、相続税法、そして金融機関の厳格なコンプライアンスが交差する、極めてセンシティブな法律行為です。
「家族だから大丈夫」「親が許可してくれたはず」という思い込みによる行動が、意図せぬ口座凍結を招き、最悪の場合は大切な家族関係を修復不可能なほど破壊してしまいます。親に判断能力がある「今」のうちに、代理人カードの発行や家族信託契約の締結、生前の情報共有といった具体的な手を打つことが、親の尊厳を守り、子の将来を守る最大の防壁となります。
リスクを正しく理解し、2026年現在の法制度に則ったクリーンで透明性の高い資産管理を一歩ずつ進めていきましょう。 (出典: 親 の 預金 引き出し(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
