ろうきん住宅ローンの変動金利は得か?2026年審査と評判を徹底検証
日本銀行の金融政策修正に伴い、住宅ローン金利の先行きに対する関心はかつてない高まりを見せています。そうした中で、メガバンクやネット銀行と並び、選択肢として存在感を放っているのが「ろうきん(労働金庫)」の住宅ローンです。「非営利組織だから安心」「金利引き下げが手厚い」という声がある一方で、「組合員以外は金利が高くなるのではないか」「ネット銀行と比べて本当にお得なのか」といった疑問や不安も少なくありません。
金融機関の金利競争と審査方針が再編されるなか、ろうきんの変動金利が持つ真の強みと隠れたコスト構造を白日の下に晒します。中央ろうきんや近畿ろうきんなどの最新動向、利用者のリアルな口コミ、さらには見落としがちなデメリットまで、客観的証拠と一次情報をもとに徹底検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ろうきんの変動金利は「保証料が実質無料(ろうきん負担)」であり、表面金利の低さだけでなく諸費用を含めたトータルコストで真価を発揮する。
- 要点2:労働組合に所属していない「一般勤労者(組合員以外)」でも借入可能だが、金利優遇幅や審査・手続き面で一定の差が生じる。
- 要点3:つなぎ融資や団信保障の手厚さに強みがある一方、最安水準のネット銀行と比較した場合の表面金利差や繰り上げ返済の利便性には注意が必要である。
【2026年最新】ろうきん住宅ローン変動金利の現在地とメガバンク・ネット銀行との決定的一線
ろうきんは、労働組合や生協の組合員が互いに助け合うために設立された、日本で唯一の「労働者のための非営利金融機関(協同組織)」です。株主への配当を目的とする一般の株式会社(銀行)とは根本的な理念が異なり、利益を組合員や地域社会へ還元することを前提に運営されています。
金融市場全体で利上げ傾向が定着しつつある環境下、中央ろうきん変動金利推移を振り返ると、急激な引き上げを抑えつつ、生活防衛の観点から安定的な金利提供を続けている点が特徴的です。基準金利自体の動きは短期プライムレートに連動するものの、そこからの引き下げ幅を柔軟に設計することで、利用者の家計負担を平準化しようとする姿勢が伺えます。
また、関西圏を基盤とする近畿ろうきん住宅ローン金利をはじめ、全国13の地域ろうきんごとに地域の実情に合わせた独自のキャンペーンや優遇プランが用意されています。メガバンクが富裕層や優良属性層の獲得に注力し、ネット銀行が徹底的な自動化による低金利を打ち出すなか、ろうきんは「生活者のためのセーフティネット」としての役割を色濃く反映した商品設計を維持しています。
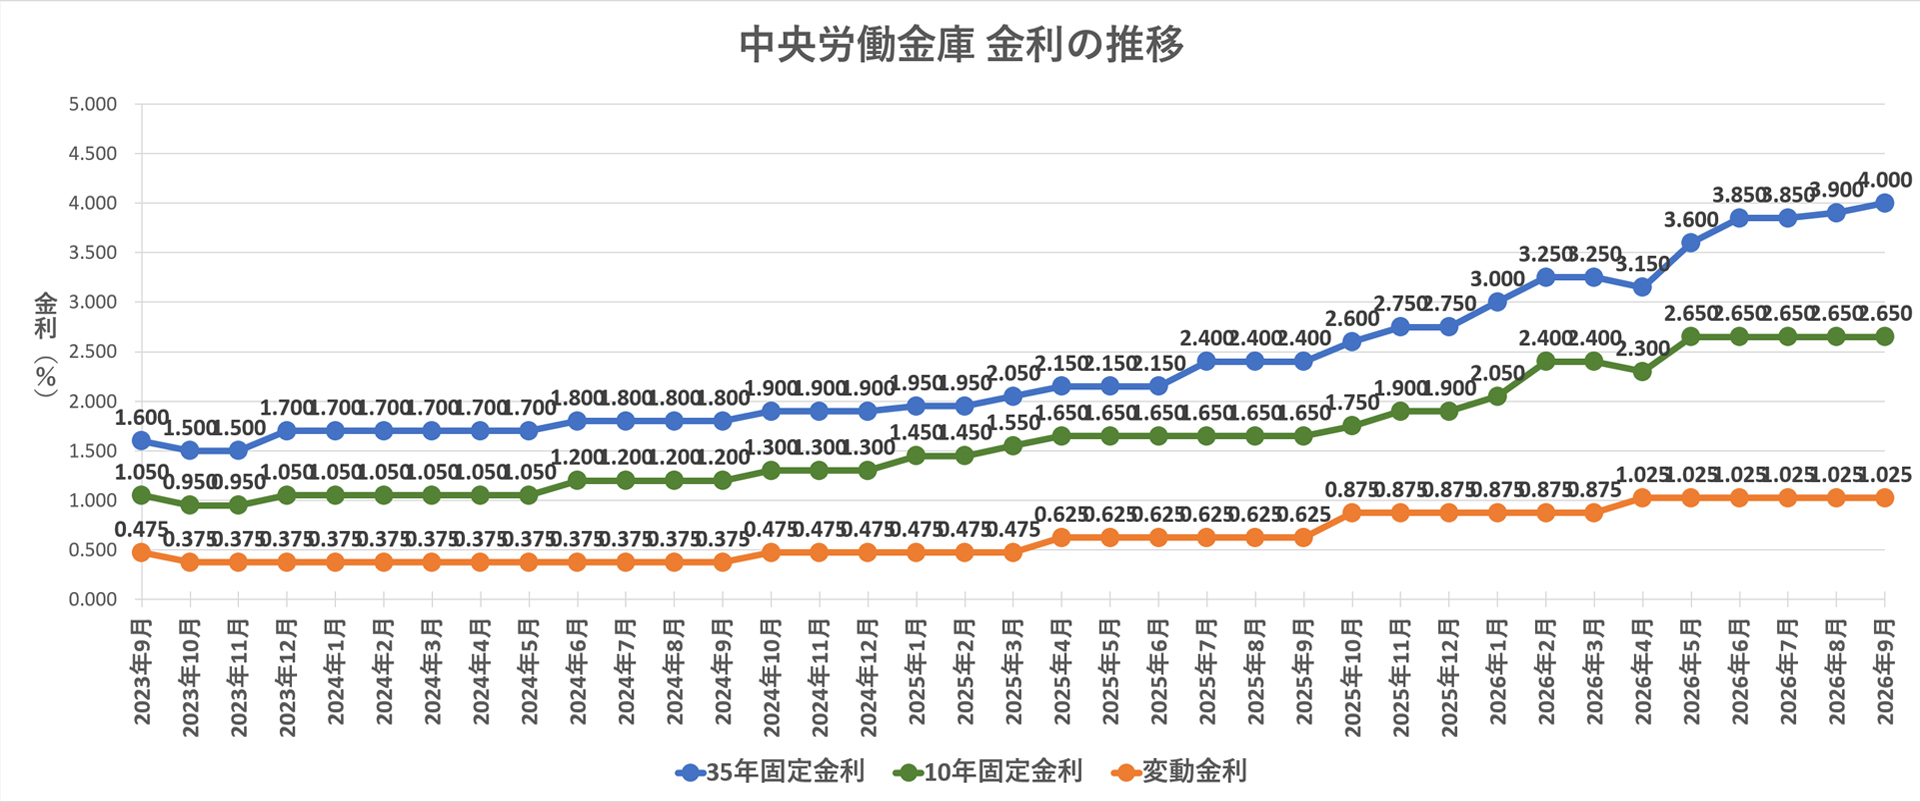
【徹底比較】ろうきんVSメガバンク・ネット銀行|金利・手数料・保証料の総コスト比較
住宅ローンを選ぶ際、パンフレットに記載された表面金利の数字だけで判断するのは極めて危険です。融資事務手数料や保証料、団体信用生命保険(団信)の上乗せ保険料を含めた「総支払額」で比較しなければ、真のお得度は見えてきません。
| 比較項目 | ろうきん(中央・近畿など) | メガバンク(都市銀行) | 主要ネット銀行 |
|---|---|---|---|
| 変動金利水準 | 年0.5%〜0.8%台(会員区分による) | 年0.5%〜0.7%台(優遇適用後) | 年0.3%〜0.5%台(最優遇時) |
| 保証料 | 実質無料(ろうきんが全額負担) | 借入額の約2%または金利+0.2% | 無料(原則不要) |
| 融資事務手数料 | 数万円程度の定額(プランによる) | 33,000円(定額型の場合)等 | 借入額の2.2%(定率型が主流) |
| 団信保障内容 | 基本保障無料、就業不能保障等あり | 一般団信無料、特約は金利上乗せ | がん50%保障付帯など多種 |
| つなぎ融資 | 原則対応(注文住宅に強い) | 提携ローン中心に対応 | 非対応または提携会社経由 |
表から明らかなように、ろうきん最大の強みはろうきん住宅ローン保証料無料という構造にあります。一般的なメガバンクで4,000万円を借り入れた場合、約80万円の保証料を一括前払いするか金利を0.2%程度上乗せされるのが通例です。一方、ネット銀行は保証料こそ無料ですが、融資額の2.2%(4,000万円借入で88万円)という高額な事務手数料が発生します。
ろうきんは保証料を自機関で負担し、ろうきん住宅ローン手数料も定額型を選択できるケースが多いため、初期費用を極力抑えたい世帯にとっては初期負担を大幅に削減できる決定的なアドバンテージとなります。
組合員以外は損をする?会員区分ごとの優遇幅と金利引き下げの条件
ろうきんを利用するにあたり、最も多くの方が誤解しているのが「労働組合員でないと借りられない、あるいは極端に不利になる」という点です。ろうきんは、勤務先に労働組合がない方や自営業・フリーランスなど、ろうきん住宅ローン組合員以外の方でも問題なく利用できます。
ただし、ろうきんでは利用者を以下の3つの区分に分けて管理しており、それぞれ金利優遇の条件が異なります。
- 団体会員の構成員:ろうきんに出資している労働組合や職員団体の組合員。最も手厚い金利引き下げが適用される。
- 生協会員の組合員および家族:ろうきんに出資している生活協同組合(生協)の組合員。一定の手続きで出資・加入することで優遇枠が拡大。
- 一般勤労者(一般区分):上記に該当しない居住地または勤務地が営業エリア内にある勤労者。
ろうきん住宅ローン金利引き下げ制度では、給与振込口座の指定、財形貯蓄の利用、エコ住宅(省エネ性能)の取得、Web通帳の選択など、指定項目を満たすことで基準金利から大幅なマイナス幅を獲得できます。一般勤労者であっても、これらの取引項目を積み上げることで団体会員に近い水準まで金利を引き下げることが可能です。
生協組合員への加入は、数百円から数千円程度の少額出資で可能な地域が多いため、一般勤労者であっても事前に生協へ加入してから申し込むルートが定石とされています。

【実態検証】利用者のリアルな口コミ評判と審査基準の深層
金融取材の現場や住宅購入者のコミュニティ調査を通じて浮き彫りになった、ろうきん住宅ローン口コミ評判と実際の現場対応について客観的に分析します。
ネット上の掲示板やSNSでは、「担当者が非常に親身で、対面窓口で手取り足取り教えてくれた」「ハウスメーカーと密に連携してくれて安心感があった」という好意的な評価が目立ちます。特に、注文住宅を建築する施主からは、土地先行取得や着工金・中間金の支払いに必要なろうきん住宅ローンつなぎ融資の柔軟な対応が高く評価されています。
一方、ろうきん住宅ローン審査基準については、商業銀行とは異なる独自のアプローチが見受けられます。メガバンクがスコアリングシステムによって機械的に「勤続年数○年以上」「年収○倍以内」と足切りを行う傾向があるのに対し、ろうきんは「雇用を守り、生活を支える」という設立主旨に基づき、個別事情に耳を傾ける余地を残しています。
契約社員や派遣社員、転職後間もない勤労者であっても、前職のキャリアや現在の就労実態、労働組合の推薦などを総合的に勘案して融資を実行した事例が多数存在します。ただし、返済比率(年収に占める年間返済額の割合)の基準は極めて厳格であり、他社借入(マイカーローンやカードローン)がある場合は厳格に合算審査される点には注意が必要です。
一般に知られていない盲点と見落としがちなデメリット
どれほど優れた商品設計であっても、すべての利用者に適しているわけではありません。契約後に後悔しないために把握しておくべき、ろうきん住宅ローンデメリットを客観的に解説します。
第1の盲点は、「最安ネット銀行との金利差」です。徹底したコストカットを行う一部のネット専用銀行が提示する「変動金利0.3%台前半」といった超低金利と比較すると、ろうきんの優遇後金利(0.5%〜0.7%台)は表面上やや高めに見えます。初期諸費用を含めた生涯総返済額でシミュレーションを行わなければ、どちらが真に有利かは判断できません。
第2に、デジタル対応と手続きのスピード感です。ネット銀行がオンライン上で最短数日で仮審査から本審査まで完結させるのに対し、ろうきんは書類の郵送や対面窓口での面談を伴うことが多く、本承認までに2〜4週間程度を要する場合があります。引き渡し期日が迫っている売買契約では、スケジュール管理に細心の注意を払わなければなりません。
第3に、ろうきん住宅ローン団信保障の保障設計です。ろうきんでは基本の「夫婦連帯債務(ペアローンではなく1つのローンで2人とも保障される夫婦連生団信)」などのユニークな商品が充実している反面、ネット銀行が標準付帯させている「がん50%前払特約」などを付加する場合、別途上乗せ金利が発生するケースがあります。
なお、他行で高金利のローンを組んでいる世帯にとって、ろうきん住宅ローン借り換えメリットは依然として強力です。残債が大きく返済期間が長く残っている場合、保証料無料の恩恵を受けながら諸費用を抑えてスムーズに借り換えることが可能です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計の持続可能性と心理的安全性の観点から、ろうきんの変動金利を選択すべき人と見送るべき人の境界線を明確に定義します。
ろうきんの住宅ローンが最適な選択となる人
- 勤務先が労働組合の加盟企業である方:最大限の優遇金利と審査の後押しを受けられるため、最優先で検討に値します。
- 注文住宅を建築予定で、つなぎ融資を必要とする方:土地代金の先行決済や着工金など、分割実行のスムーズさは他行を圧倒しています。
- 手元資金(頭金・諸費用現金)をできる限り減らしたくない世帯:保証料無料かつ定額手数料により、契約時の現金流出を最小限に抑えられます。
- 対面で相談しながら、将来のライフプランを慎重に設計したい方:窓口での親身なアドバイスや返済相談の受け皿が整っています。
ろうきん以外の金融機関を再検討すべき人
- 1円でも低い「表面金利」を追求し、ネット手続きだけで完結させたい方:金利最優先のネット銀行が比較候補となります。
- 病気やがんに対する手厚い特約団信を「金利上乗せなし」で付帯させたい方:特定疾病保障が標準付帯する銀行を比較する必要があります。
- 物件の決済期日までに1週間〜10日程度しか時間的猶予がない超短期スケジュールの方。
住宅ローンという30年超に及ぶ長期契約において最も恐ろしいのは、「低金利という数字の甘い響き」に目を奪われ、将来の家計リスクや初期費用の現物流出を軽視することです。行動経済学における「現在バイアス(将来のコストより現在の数字を過大評価する心理)」に陥ることなく、生涯キャッシュフローの観点から冷静な比較検討を行うことが肝要です。
【ろうきん 住宅 ローン 変動 金利】に関するよくある質問(FAQ)
Q1:ろうきんの住宅ローンは、勤務先に労働組合がない一般の会社員や自営業でも利用できますか?
A1:利用可能です。居住地または勤務先がろうきんの営業エリア内であれば「一般勤労者」として申し込めます。また、地域の生活協同組合(生協)に少額出資して組合員になることで、「生協会員」としての金利優遇を受けるルートも広く活用されています。
Q2:ろうきんの「保証料無料」は、なぜ実現できているのですか?後から別名目で請求されませんか?
A2:ろうきんは非営利の協同組織金融機関であり、生活者支援の観点から信用保証協会へ支払う保証料をろうきん本体が全額負担(肩代わり)する仕組みを採用しています。後から別名目で高額な保証料が請求されることはありません。
Q3:金利が上昇した際、ろうきんの変動金利にはメガバンクのような「5年ルール・125%ルール」は適用されますか?
A3:中央ろうきんをはじめ多くのろうきんでは、金利が見直されても5年間は毎回の返済額を変更しない「5年ルール」と、返済額見直し時でも従来の1.25倍を上限とする「125%ルール」が採用されています。ただし、地域ろうきんや契約プランによって細則が異なる場合があるため、事前審査の段階で重要事項説明書を必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した現在、住宅ローン選びは「単なる金利の低さ比べ」から「家計全体の防御力をいかに高めるか」というステージへと移行しました。
ろうきんの住宅ローン変動金利は、表面金利の数字だけを切り取ればネット銀行の後塵を拝するように見える局面もあります。しかし、「保証料無料による初期コストの抑制」「つなぎ融資への柔軟な対応力」「非営利機関ならではの個別相談・生活再建への寄り添い」という三位一体の強みは、他の金融機関にはない確固たる価値を提供しています。
自身の雇用形態、所属組織(労働組合・生協)、手元資金の状況、そして住まいづくりのスケジュールを天秤にかけ、机上の数字に惑わされない最適な住宅ローン選択を勝ち取ってください。 (出典: ろうきん 住宅 ローン 変動 金利(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
