長期国債の金利上昇で生活はどう変わる?住宅ローン影響と2026年最新動向
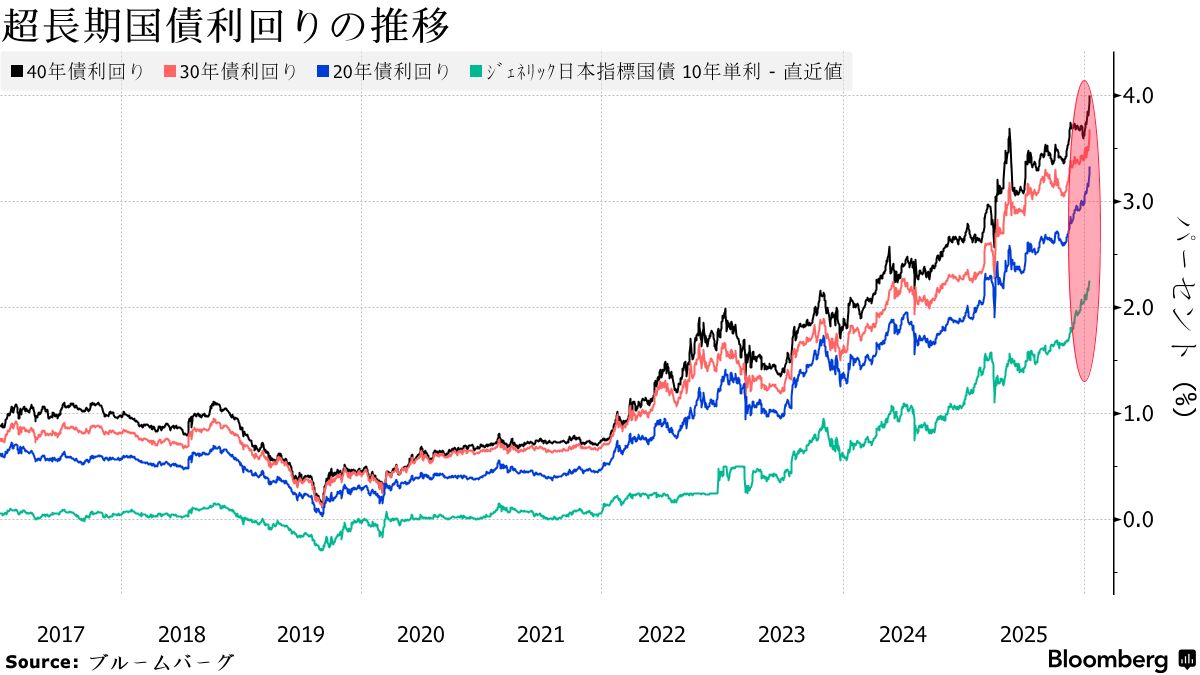
日本銀行が金融政策の歴史的な舵切りを進め、マーケットでは「金利ある世界」が定着しつつあります。その中核指標として連日のようにメディアを賑わせているのが「長期国債利回り」です。かつてのゼロ金利やマイナス金利の時代しか知らない世代にとっては、「国債の金利が上がると私たちの家計に何が起きるのか」という疑問や不安が尽きないのではないでしょうか。
長期金利の指標である新発10年物国債の利回りは、単なる金融マーケットの数字にとどまりません。私たちが組む住宅ローンの固定金利、銀行の預金金利、さらには保有資産の価値にまでダイレクトに連動しています。本記事では、長期国債の基本構造から金利上昇の背景、家計防衛のための資産戦略まで、2026年現在の最新情勢を踏まえて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期国債利回りの上昇は日銀の政策転換(YCC撤廃・買いオペ減額・利上げ)とインフレ定着が主因であり、日本の金融環境は完全に新フェーズへ突入。
- 要点2:住宅ローン固定金利は長期国債利回りに即座に連動して上昇傾向にある一方、変動金利(短期金利連動)との金利差が拡大し、選択の分かれ道を迎えている。
- 要点3:資産防衛においては下限金利0.05%が保証され半年ごとに利率が見直される「個人向け国債(変動10年)」の妙味が急上昇しており、リスク許容度に応じた再配分が必須。
【2026年最新】長期国債利回りはなぜ上昇したのか?日銀政策転換の舞台裏
長期国債利回りが上昇基調を辿っている最大の背景には、日本銀行が推し進めてきた異次元緩和の完全な幕引きがあります。日銀は長年にわたり、イールドカーブコントロール(長短金利操作、YCC)を通じて10年物国債利回りを人為的に一定水準へ抑え込んできました。しかし、持続的な賃上げと物価上昇の好循環が確認されたことで、2024年のマイナス金利解除影響を起点に政策正常化が本格化。2026年現在、市場機能を取り戻すプロセスが着実に進展しています。
金融市場において決定打となったのが、日本銀行金融政策決定会合で決定された長期国債買いオペの段階的な減額方針です。これまで日銀が市場から国債を大量に買い入れることで強力な買い支えを行っていましたが、購入額の縮小に伴い、国債の需給バランスは民間主導の市場原理へと回帰しました。市場に流通する国債の買い手が絞られた結果、債券価格の下落(=利回りの上昇)圧力が自然と強まった形です。
さらに、海外主要国との金利差や為替市場における円安是正の動き、そして国内のインフレ期待の高まりも長期国債金利上昇理由として複合的に作用しています。金融関係者の間では「金利が存在しない異常な10年が終わり、経済実態に見合った金利水準を模索するフェーズに入った」との見方が大勢を占めています。

初心者でもわかる「国債価格と金利の関係仕組み」シーソーの基本原則
ニュースを理解する上で避けて通れないのが、「国債価格と金利(利回り)の関係仕組み」です。「価格が上がれば金利も上がるのでは?」と直感的に錯覚しがちですが、債券の世界では「価格が下がると利回りが上がり、価格が上がると利回りが下がる」という厳格な逆相関(シーソーの関係)が存在します。
具体例で見てみましょう。額面100円で年1円(利率1%)の利息が支払われる国債があるとします。この国債が市場で人気を失い、98円に値下がりした段階で購入した場合、購入者は毎年1円の利息を受け取れるだけでなく、満期時に額面の100円で償還されるため差額の2円も利益になります。つまり、安い価格(98円)で買った方が、最終的な投資利回りは高くなるのです。逆に、国債が人気化して102円に値上がりすれば、満期時の2円の損が発生するため利回りは低下します。
財務省が実施する長期国債入札結果において、投資家の需要が低調(応札倍率が低下)であれば、落札価格は下落し、結果として新発10年物国債の利回りは跳ね上がります。国債市場のデイリーな動きは、この需給と将来の金利見通しが織り交ざった結果として形成されています。
【住宅ローン・家計への波及】長期国債金利の上昇がもたらす生活の激変
長期国債利回りの上昇が、一般生活者に最も直接的なインパクトを与えるのが長期国債金利住宅ローン影響です。住宅ローンの金利タイプによって、連動する指標が全く異なる点に注意しなければなりません。
固定金利(フラット35や10年固定など)は、10年国債利回り推移を先行指標として毎月の適用金利が決定されます。長期国債利回りが0.1%上昇すると、固定金利型の住宅ローンもほぼダイレクトに引き上げられる構造です。一方、多くの住宅購入者が利用している変動金利は、日銀の政策金利に影響を受ける「無担保コール翌日物レート」や各銀行の「短期プライムレート」に連動するため、長期金利の上昇からやや遅れて影響が表面化します。
以下の表は、金利情勢の変化が主要な金融商品や家計に与える影響を整理したデータ比較です。
| 項目・金融商品 | 連動する主要指標 | 2026年現在の水準・傾向 | 家計・利用者への影響と対策 |
|---|---|---|---|
| 住宅ローン(全期間固定型) | 新発10年物国債利回り | 年1.8%〜2.3%前後で推移 | 借入総額の返済負担増。返済計画の再試算が急務。 |
| 住宅ローン(変動金利型) | 短期プライムレート(政策金利連動) | 年0.5%〜0.8%前後(緩やかな上昇) | 「5年ルール・125%ルール」の確認と繰り上げ返済資金の確保。 |
| 普通預金・定期預金 | 短期政策金利および銀行間競争 | 普通:0.1%〜0.3% 定期:0.4%〜0.8% | 預金利息は増加するものの、インフレ率(2%超)には追いつかず実質目減り。 |
| 個人向け国債(変動10年) | 基準金利(10年国債利回り)×0.66 | 年0.7%〜1.0%台へ大幅上昇 | 無リスク資産の置き場として魅力大。インフレ追従性が高い。 |

【実態検証】住宅購入現場のリアルと契約者の苦悩
都市部を中心とする新築マンション価格の高騰に金利上昇が追い打ちをかけ、住宅購入の現場では大きな地殻変動が起きています。大手メガバンクの住宅ローン担当者は、次のように現場の実情を明かします。
「長期国債利回りの上昇を受けて固定金利の引き上げが相次いだ結果、借入可能額の上限ギリギリで予算を組んでいた購入層が、やむを得ず固定から変動金利へ流れるケースが目立ちます。しかし、日銀の追加利上げに伴い短期プライムレートの引き上げが現実味を帯びており、変動金利を選択したお客様の間でも『毎月の返済額がどこまで上がるのか』という相談が2024年以前とは比較にならないほど増えています」
SNSやネット掲示板上でも「固定金利の適用金利が上がって予算オーバーになり、物件の平米数を落とさざるを得なかった」「変動金利で組んだが、金利上昇ニュースを見るたびに胃が痛い」といったリアルな声が噴出しています。固定と変動の金利差が依然として存在する中で、「リスクを取って変動で低金利の恩恵を享受するか」「コストを払って固定で将来の確実性を買うか」という二者択一が、これまで以上にシビアに問われています。
一般に知られていない盲点とネットの誤解
長期国債利回りの急変動に伴い、ネット上では極端な言説が散見されます。正しいリテラシーを持ってリスクと向き合うために、代表的な2つの誤解を正しておきましょう。
誤解1:「長期金利が上がれば日本の財政は即座に破綻する」
「国債利回りの上昇により、国の利払い費が激増して国家財政がパンクする」という暴落論がしばしば叫ばれます。確かに既発債の借換債や新規発行債の表面利率が上がるため、将来的な利払い負担が増加するのは事実です。しかし、国が過去に超低金利で発行した固定利付国債の利息支払いが突然増えるわけではありません。国の債務ポートフォリオ全体における平均償還期間(加重平均で約8〜9年)を考慮すると、金利上昇の財政への影響は極めて緩やかにしか顕在化しません。
誤解2:「金利が上がったから既存の固定金利ローンも値上がりする」
意外にも多いのが、「国債金利が上がると、すでに借りている全期間固定金利の返済額も増える」という勘違いです。契約時に全期間固定型(フラット35など)で契約を締結していれば、市場の長期国債利回りがどれだけ急騰しようとも、完済まで適用金利は1ミリも変わりません。影響を受けるのは「これから新規に借りる人」および「固定期間選択型の更新期を迎える人」です。
【資産防衛】個人向け国債おすすめ比較とインフレ時代の活用術
金利上昇は借り手にとっては逆風ですが、預金者や投資家にとっては大きな追い風となります。元本割れを絶対に避けたい無リスク資産の運用先として、今まさに再評価されているのが個人向け国債です。
個人向け国債には「固定3年」「固定5年」「変動10年」の3タイプが存在しますが、金利上昇局面において圧倒的におすすめなのは「変動10年(第○回債)」です。
| 商品タイプ | 金利の決まり方 | 下限金利保証 | 2026年現在の評価 |
|---|---|---|---|
| 変動10年(第○回) | 基準金利(10年国債利回り)×0.66(半年ごとに見直し) | 年0.05% | ★最強推奨。金利が上昇すれば受取利息も自動で増額。 |
| 固定5年 | 基準金利(5年固定利付国債利回り)−0.05%(発行時固定) | 年0.05% | 金利上昇局面では途中で固定されるため妙味が薄い。 |
| 固定3年 | 基準金利(3年固定利付国債利回り)−0.03%(発行時固定) | 年0.05% | 短期預金の代替としては有用だが、利回り面での魅力は限定的。 |
変動10年の最大の強みは、「購入後に長期金利が上がれば、半年ごとの利払い日に合わせて受け取れる利息も自動的にステップアップする」点です。一般的な債券投資では金利上昇時に価格下落損を被りますが、個人向け国債は国が元本(額面)と最低金利0.05%を保証しています。発行から1年が経過すれば、直前2回分の各利子(税引前)相当額×0.79685を差し引くだけで、いつでも額面通りの元本で中途換金が可能です。メガバンクの定期預金を大幅に上回る利回りを安全に享受できるため、防衛的資産の配分先として非常に優秀です。
【プロの結論】金利ある世界で生き残る|今すぐ動くべき人と静観すべき人
長期国債利回り最新ニュースに右往左往するのではなく、個人の財務状況とリスク許容度に基づいた合理的アプローチが必要です。読者の属性に応じた明確な判断基準を提示します。
変動金利から固定金利への借り換えを「今すぐ検討すべき人」
- 借入残高が年収の6倍以上あり、金利が1〜2%上がると毎月の家計が破綻する人
- 金利上昇のニュースを見るたびに過度なストレスを感じ、精神的平穏を最優先したい人
- 子どもの教育費ピークなど、今後5〜10年間に予期せぬ支出増や収入減が見込まれる家庭
現在の変動金利を「静観・継続して良い人」
- 借入残高が2,000万円以下、または残りの返済期間が10年〜15年程度に縮小している人
- 金利が2%上昇しても耐えうる十分な金融資産(預金、有価証券)を手元に保有している人
- 住宅ローン控除の恩恵や、手元資金をNISA等の高利回り投資へ回す明確な戦略がある人
【長期 国債】に関するよくある質問(FAQ)
Q1:なぜ長期金利の指標には「10年物国債」が使われるのですか?
A1:国債の中で最も発行量が多く、金融機関や海外投資家による売買が活発で流動性が極めて高いためです。市場の歪みが最も生じにくく、日本経済の将来に対する期待値(インフレ率や経済成長率)を最も正確に反映する指標として、世界共通で10年物が代表的なベンチマークとして採用されています。
Q2:長期国債の金利が上がると、株価にはどのような影響がありますか?
A2:一般論として、金利上昇は企業の借入コスト増加や将来利益の割引率引き上げにつながるため、ハイテク株やグロース株を中心に株価の下落圧力となります。しかし一方で、利ざや改善が期待できる銀行・保険などの金融株には強力な追い風となるため、セクター間での明暗が分かれる傾向があります。
Q3:個人向け国債は証券会社と銀行のどちらで買うのがお得ですか?
A3:国債自体の金利や元本保証の条件はどの金融機関で購入しても全く同一です。ただし、大手ネット証券や対面証券では、購入金額(50万円〜1,000万円以上など)に応じて数千円〜数万円相当のキャッシュバックキャンペーンを頻繁に実施しているため、特典キャンペーンを行っている証券会社経由での購入が最も実質的なリターンを高められます。
まとめ:金利上昇トレンドを見据えた賢い資産・住宅戦略
長期国債利回りの上昇は、日本経済が「デフレとゼロ金利のぬるま湯」から抜け出し、正常な市場メカニズムを取り戻す過程で生じる必然の潮流です。金利が上がること自体を一概に恐れる必要はありません。
重要なのは、借入サイドにおいては「金利上昇を前提とした無理のない返済バッファを持つこと」、そして運用サイドにおいては「眠らせていた普通預金を個人向け国債(変動10年)やインフレ対応資産へシフトさせること」です。金利が動く時代だからこそ、日銀の政策動向と長期国債利回りの推移を定期的にチェックし、自らの資産ポートフォリオを能動的にアップデートしていきましょう。 (出典: 長期 国債(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
