なぜ訪日中国人は戻らない?2026年最新データで暴く激変の真相
日本各地の観光地が記録的なインバウンドの賑わいを見せる中、街頭では「以前に比べて中国人観光客の姿をあまり見かけなくなったのではないか」という疑問が囁かれています。かつて銀座の歩行者天国や秋葉原の家電量販店を埋め尽くした大型観光バスと「爆買い」の光景は、過去の記憶となりつつあります。
日本政府観光局(JNTO)が発表する統計上、全体の訪日外客数が過去最高水準を更新し続ける一方で、中国市場の構造には決定的な地殻変動が生じています。単なる渡航規制の余波にとどまらず、中国国内の経済環境の変化、為替動向、そして旅行者の価値観そのものが激変した背景を、最新データと現場の取材をもとに深層解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全体の訪日客が過去最多ペースで推移する一方、訪日中国人客は2019年比の約6〜7割水準に留まり、シェア構造が欧米・東南アジアへ大きく分散している。
- 要点2:回復鈍化の主因は「中国経済の減速(不動産不況と若年層雇用難)」「国内リゾート回帰や東南アジア相互ビザ免除へのシフト」「団体から個人(FIT)への急速な転換」にある。
- 要点3:大量購入の「モノ消費」は完全に終焉し、2026年現在は体験型「コト消費」と一部の超富裕層による高付加価値消費への二極化が定着している。
【数字で見る現在地】JNTO訪日外客数統計とインバウンド観光客推移の現実
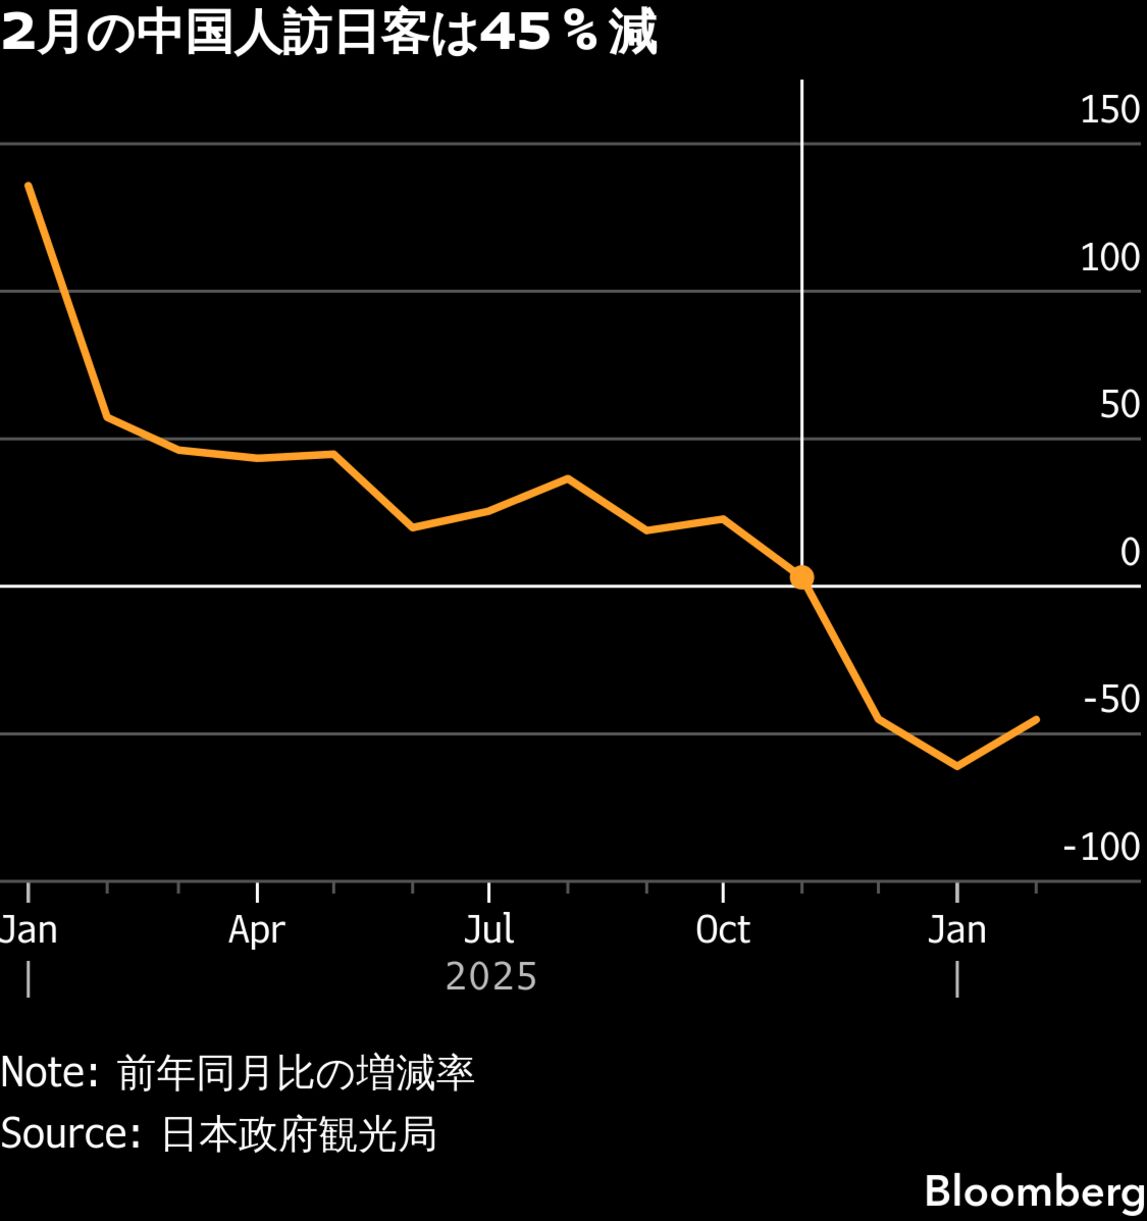
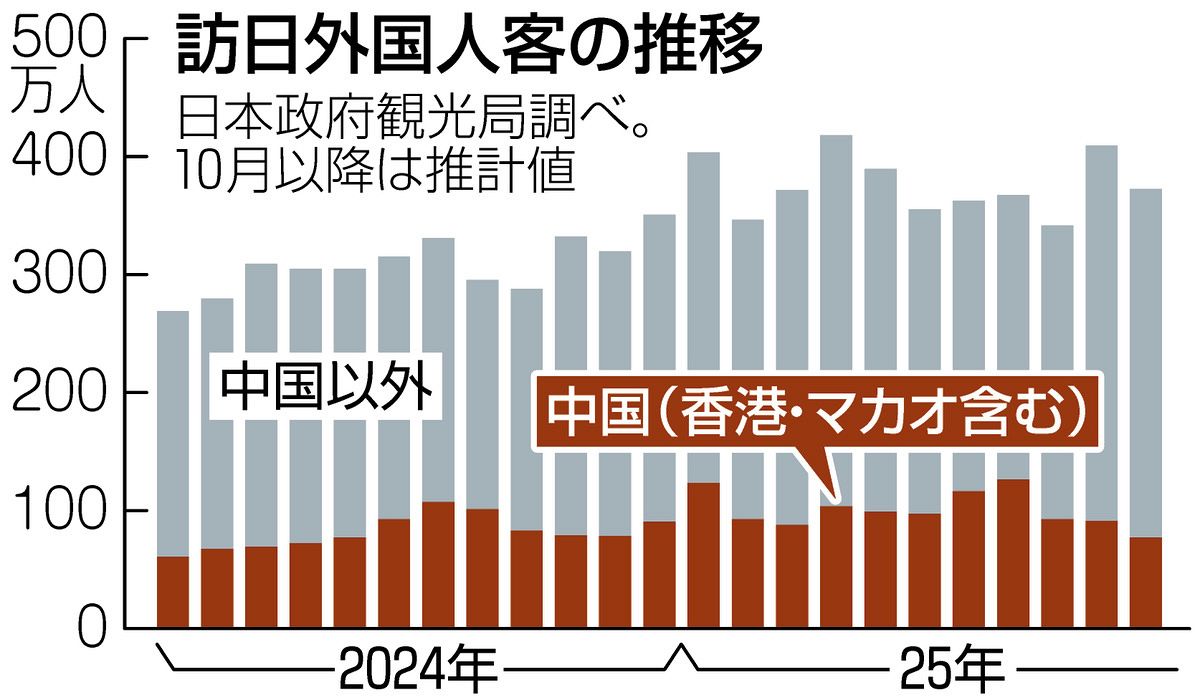
2026年現在のインバウンド市場において、最も顕著なコントラストを描いているのが訪日中国人客の動向です。訪日外客数全体は年間3,500万人を超える勢いで推移し、韓国、台湾、米国、東南アジアからの旅行者が過去最高を次々と塗り替えています。しかし、かつて全体の約3割を占めていた中国からの渡航者数は、いまだ完全復活とは程遠い水準にあります。
日本政府観光局(JNTO)が公表した最新統計によると、中国本土からの訪日客数は2019年の約959万人というピークに対し、約65〜70%程度の回復率で頭打ちの様相を見せています。街中で「中国人が減った」と感じられる直感は、統計データによって完全に裏付けられています。
| 項目 | 詳細・数値データ(2019年比/2026年現状) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 訪日中国人数(シェア) | シェア約18〜20%(2019年は30.1%) | 全体の1/4以上が目安 | 他国の急伸により相対的存在感が著しく低下 |
| 旅行形態の比率 | 個人旅行(FIT)が85%以上に拡大 | FIT比率60〜70% | 団体ツアーの激減が「街で見かけない」印象を加速 |
| 1人あたり買い物代 | 平均約8〜10万円(全盛期は15万円超) | 全体平均5〜6万円 | 依然として高水準だが、爆買いの破壊力は失速 |
| 宿泊先の選択傾向 | 高級外資系ホテルまたは地方の温泉旅館へ分散 | 都市部ビジネスホテル中心 | 富裕層の単価向上と中間層の離脱による二極化 |
統計データが浮き彫りにするのは、中国市場の完全な変質です。客数自体がピークに達していないだけでなく、来日する旅行者の属性が「団体バスで一斉に動くマス層」から「個別の目的を持って散らばる富裕・準富裕層」へと入れ替わったことが、視覚的な減少感を決定づけています。

訪日中国人減少の理由を徹底解剖|経済減速と為替がもたらした冷え込み
なぜ中国からの旅行者はかつてのように戻ってこないのか。その根底には、複合的な経済要因と心理的要因が複雑に絡み合っています。
最大の構造要因は、中国経済の減速と影響です。不動産バブル崩壊以降、資産価格の長期低迷が続き、これまで海外旅行需要を牽引してきた都市部中間層の「逆資産効果」が深刻化しています。可処分所得の伸び悩みと将来不安から、中国国内では無駄な出費を削る防衛的消費が定着しました。かつてのように「休暇に家族で日本へ行き、数十万円分の買い物を楽しむ」といった中間層のレジャー消費は、真っ先に削減の対象となっています。
為替市場の動向も従来とは異なる心理的ハードルを生んでいます。歴史的な円安基調は外国人観光客全般にとって強い追い風ですが、人民元に対しても円安が進んでいるにもかかわらず、中国国内の消費者マインドは冷え切っています。自国通貨安への懸念や海外送金制限の厳格化に伴い、通貨の割安感だけで海外へ飛び出す機運が生まれていません。
さらに見逃せないのが、中国人の海外旅行動向そのものの激変です。タイやマレーシア、シンガポールといった東南アジア諸国が中国に対して「相互ビザ免除」を打ち出したことで、渡航の心理的・金銭的ハードルが大幅に下がりました。その結果、中間層の旅行先がビザ手続きの厳格な日本から東南アジアや、海南島をはじめとする中国国内免税リゾートへと流出しています。
「爆買い終了」の現場検証|百貨店免税売上とホテル宿泊需要の推移
消費の現場では何が起きているのか。かつて中国人観光客が売り上げの過半を支えた百貨店や免税店のフロアには、まったく異なる風景が広がっています。
大手百貨店が発表する月次免税売上高の推移を見ると、免税売上全体は円安を背景に過去最高水準を維持しています。しかし、その内訳は劇的に変化しました。都内大手百貨店の免税カウンター責任者は、現場の空気感を次のように明かします。
「2010年代半ばのように、炊飯器や化粧品を段ボール単位で抱えていた団体客は完全に姿を消しました。現在の顧客層は、欧米や東南アジアの富裕層、そして中国本土からは個別手配で訪れる個人客です。中国からのお客様も、指名買いされるのはハイブランドの限定品やジュエリーなど一点単価が極めて高い商品に絞り込まれています」(都内大手百貨店・営業幹部)
ホテル業界における需要推移も同様の構図です。団体旅行向けの大型バスを受け入れていた湾岸部や郊外のメガホテルでは、中国人団体の穴を東南アジアのツアー客や国内のビジネス・修学旅行需要が埋めています。一方で、京都の高級町家旅館や北海道のラグジュアリーリゾートには、個人の中国人富裕層が長期滞在するケースが増加しています。
SNS上でも消費志向の変化は如実に現れています。小紅書(RED)やWeiboで日本の話題を検索すると、人気投稿の主流は「有名観光地を避けた隠れ家ルート」「地元の人が通う路地裏の名店」「美術館や自然を巡る体験ログ」です。他人に誇示するための爆買いから、自己充足のためのディープな個人旅行へ、旅行者の欲求が完全にシフトしています。
一般に知られていない盲点とネットの誤解
ネット上やSNSでは、訪日中国人の動向を巡って数多くの誤解や根拠の薄い言説が飛び交っています。現実のデータと照らし合わせて検証します。
第一の誤解は、「中国政府による対日感情悪化や政治的規制で日本渡航が禁止されている」という見方です。確かに福島第一原発の処理水海洋放出以降、一部の官製報道や風評被害は発生しましたが、渡航そのものが禁止された事実はありません。パスポート保持者の渡航は法的に完全に自由であり、回復の遅れは政治的圧力ではなく、純粋に「ビザ手続きのハードル」と「国内経済の冷え込み」という実利的な問題に起因しています。
第二の誤解は、「中国人が日本旅行を嫌い、関心を失った」という言説です。中国の大手オンライントラベルエージェント(OTA)であるTrip.com(携程)の検索トラフィックデータでは、日本は常に「行きたい海外旅行先」のトップ3に入り続けています。興味・関心が失われたのではなく、「行きたくても経済的・手続き的制約で行けない中間層」と「すでに行き慣れて目立たない個人行動をとる富裕層」へと分断された結果、マスとしての存在感が薄れているのが実態です。
第三の盲点は、「ビザ発給要件緩和が進めば昔のように戻る」という楽観論です。日本政府は個人観光ビザの電子申請導入など利便性向上を図っていますが、中間層が容易に取得できる数次ビザのハードルは依然として厳格です。さらに、日中間の地方航空路線網がコロナ前水準に復便しきっておらず、航空券の高止まりがマス層の回帰を阻む物理的な防壁となっています。
【実態検証】観光業界の受け入れ態勢と脱「爆買い依存」の行方
訪日中国人の減少と消費スタイルの変化は、受け入れ側の観光事業者にとって危機であると同時に、長年求められてきた体質改善の契機となっています。
かつてのように特定国のツアー客に客室や売上を過度に依存していた事業者は、厳しい事業再構築を迫られました。しかし、早くから多国籍化を進めていた事業者ほど、現在のインバウンド高水準の恩恵を最大限に享受しています。
現場ではオーバーツーリズム(観光公害)への反省から、マナー啓発や混雑分散に向けた受け入れ態勢の整備が進んでいます。京都や富士山周辺をはじめとする主要観光地では、多言語案内板の設置にとどまらず、キャッシュレス決済の国際規格統一(Alipay、WeChat Payに加えApple Payや各種クレジットカードのタッチ決済の普及)が定着しました。結果として、個人で気ままに行動する旅行者を受け入れるインフラは、かつてないほど強固に整っています。
【プロの結論】おすすめできる事業者・慎重になるべき事業者の判断基準
激変する市場環境において、すべての観光・小売事業者が同じ戦略をとることは危険です。自社のポジショニングに応じた明確な意思決定が求められます。
【中国市場への特化・アプローチを継続すべき事業者の条件】
- 超高単価な体験価値を提供できる事業者:1泊数十万円クラスのラグジュアリーホテル、完全予約制の高級鮨店、オーダーメイドのプライベートツアーなど。富裕層の購買意欲は経済減速下でも極めて堅調です。
- 独自の文化的コンテンツ・IPを持つ施設:特定のアニメ聖地、伝統工芸の体験工房、アート施設など。「日本でしか得られない唯一無二の体験」には、個人旅行者がコストを惜しまず訪れます。
【中国市場依存から脱却し、即座にターゲットを分散すべき事業者の条件】
- 薄利多売のマス向け量販店・土産物店:ドラッグストアの定番品や汎用的な家電製品の大量販売モデルは、客数回復が見込めない以上、早急に欧米・東南アジア客や国内客の取り込みへ舵を切る必要があります。
- 大型バス前提の団体受け入れ施設:地方の大型ロードサイドドライブインや低価格バイキング店舗は、ツアー形態の激減によりビジネスモデルそのものが立ち行かなくなっています。個人旅行者向けの小グループ対応への全面改装が急務です。
2026年最新インバウンド予測|これからの日中観光ビジネスはどう変わるか
2026年後半から数年先を見据えたインバウンド市場において、訪日中国人数が2019年の絶対数(約959万人)を大きく超えて急増するシナリオは描けません。中国の人口動態と経済成長率の構造的鈍化を考慮すれば、中国市場は「急拡大するフロンティア」から「成熟した安定市場」へと移行したと見るのが妥当です。
今後の主戦場は「客数」ではなく「滞在日数」と「体験単価」の最大化にあります。旅行消費額全体に占める中国市場の割合は、かつての40%近い寡占状態から、全体の20%前後の健全なバランスへと落ち着きつつあります。
観光産業に求められているのは、消えた爆買いを嘆くことではありません。多様な国籍からの旅行者でポートフォリオを組みリスクをヘッジしながら、訪れる個々の旅行者に対してどれだけ深く、付加価値の高い体験を提供できるかという「質への大転換」が完結するフェーズに入っています。
【訪日中国人の減少】に関するよくある質問(FAQ)
Q1:訪日中国人観光客は本当に減っているのですか?全体の外国人客が増えているため実感しにくいのですが。
A1:データ上、明確に減少しています。JNTOの公式統計によると、他国の旅行者が2019年比で大幅増を記録する一方、中国本土客は当時の6〜7割程度に留まります。個人旅行化が進んで大型バスでの団体行動が減ったため、街頭で視覚的に目立ちにくくなったことも減少感を強調しています。
Q2:家電量販店やドラッグストアでの「爆買い」が復活する可能性はありますか?
A2:かつてのような大規模な爆買いが復活する可能性は極めて低いです。中国国内の越境EC網が整備され、日本の日用品やコスメが現地で容易に入手できるようになったこと、旅行者の関心が「モノ」から「体験(コト)」へ移行したことが主な理由です。
Q3:中国人が日本旅行を選ばなくなった最大の決定打は何ですか?
A3:最大の要因は「中国国内の不動産不況と経済減速による中間層の財布の紐の引き締め」です。加えて、タイやマレーシアなど東南アジア諸国との相互ビザ免除による旅行先の分散、個人観光ビザ取得手続きの煩雑さが渡航のハードルとなっています。
まとめ:変化を捉えたインバウンド新時代への適応戦略
訪日中国人の減少という現象は、日本観光の衰退を示すものではなく、インバウンド市場が「特定国の爆買い依存」から「世界中から選ばれる高付加価値市場」へと脱皮するための健全な構造改革のプロセスです。
団体から個人へ、モノからコトへ、そして都市から地方へ。変化した顧客心理と現実のデータに寄り添い、質の高いサービスを提供する事業者こそが、新たなインバウンド時代における確固たる勝者となるはずです。 (出典: 訪日 中国 人 減少(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
