ブラックリスト確認のスマホ手順!CIC・JICC開示と事故情報消去期間
クレジットカードの新規発行や住宅ローンの申し込み、あるいはスマートフォンの端末分割購入で突如として突きつけられる「審査落ち」の通知。金融機関や信販会社はその具体的な理由を決して明かさないため、「自分はブラックリストに載っているのではないか」と強い焦燥感を覚える人は後を絶ちません。日々のキャッシュレス決済やローンが生活インフラとなった現在、信用の毀損は日常生活に直結する死活問題です。
ネット上には「ブラックリストから名前を消す裏ワザ」や「無料で信用情報を診断するアプリ」といった真偽不明の情報が氾濫していますが、それらの多くは誤解や危険な誘導を含んでいます。審査落ちの根本的な原因を突き止め、今後の生活を立て直す唯一の正攻法は、公式な信用情報機関に対して自ら開示請求を行い、客観的な記録を確かめることです。スマートフォン一台で今すぐ完結する信用情報の確認手順と、登録された事故情報が消えるまでの正確なタイムリミットを詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という公的リストは存在せず、正体はCIC・JICC・KSCに記録された「異動」などの金融事故情報である。
- 要点2:スマホからの開示請求により約500円〜1,000円の手数料で即日確認が可能だが、「無料アプリ」を騙るフィッシング詐欺には厳重な警戒が必要。
- 要点3:事故情報は「延滞解消後5年」で原則抹消されるが、未払いを放置している限り半永久的に残り続けるため正しい現状把握が不可欠である。
【2026年最新】審査落ちの真相を突き止める!信用情報機関の役割とブラックの正体
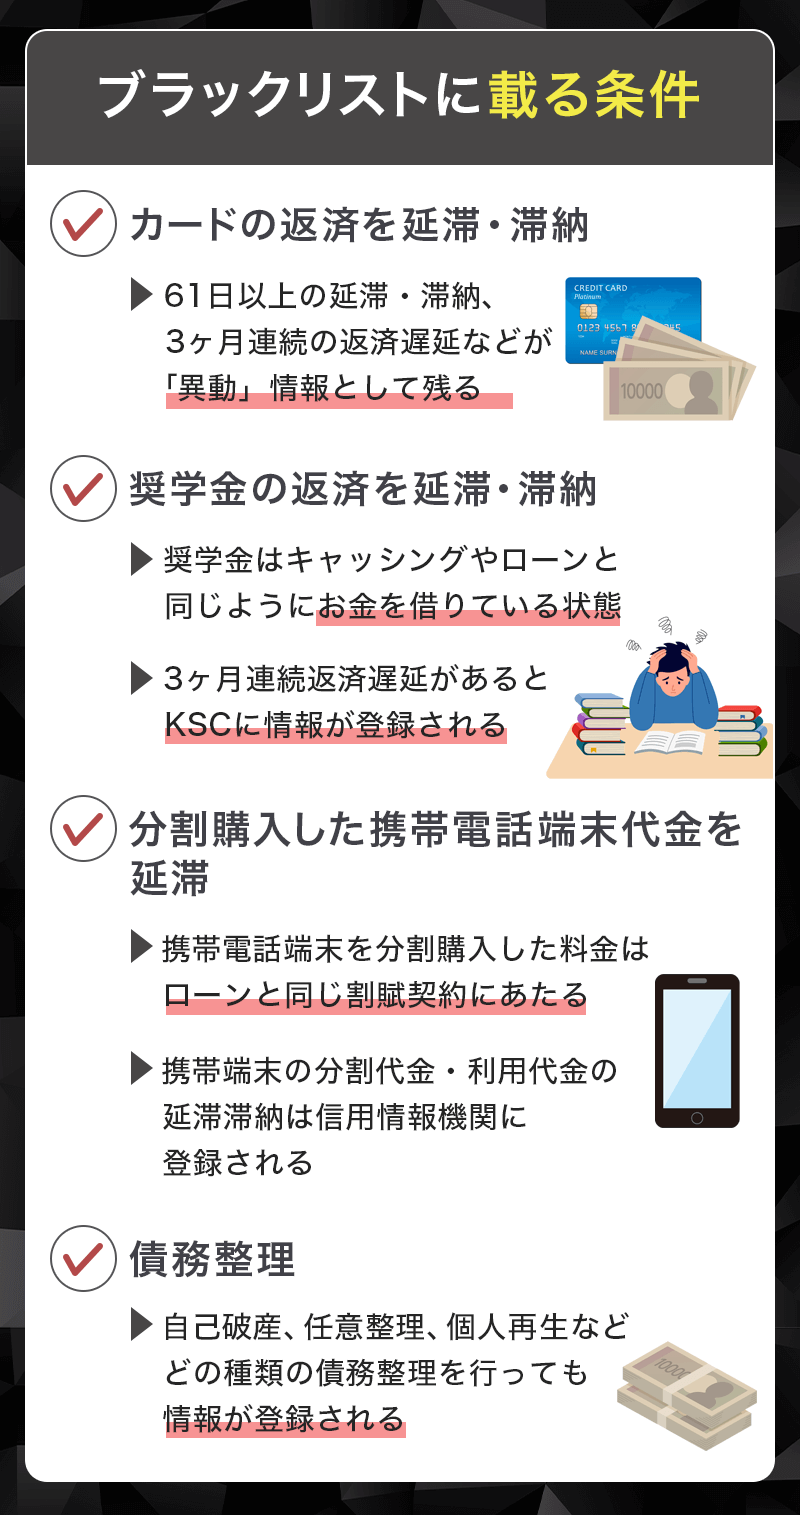
金融業界において「ブラックリスト」という名称の名簿やデータファイルが単体で存在しているわけではありません。一般にブラックリストと呼ばれる状態の正体は、個人の借入や返済の履歴を管理する「指定信用情報機関」に、返済の遅延や債務整理といった金融事故情報(異動情報)が登録されている状態を指します。
私たちがクレジットカードの作成や各種ローン、スマートフォンの分割払いを申し込む際、審査を担当する信販会社や銀行は必ずこれらの信用情報機関に照会をかけます。照会されたデータ上に長期の延滞や代位弁済、自己破産などの記録が存在する場合、返済能力に重大な疑義があるとみなされ、機械的なスコアリングによって審査落ちが確定する仕組みです。
現在、日本には取り扱う金融商品に応じて主に3つの信用情報機関が存在しています。クレジットカード会社や信販会社が主加盟するCIC(株式会社シー・アイ・シー)、消費者金融系が中心となるJICC(株式会社日本信用情報機構)、そして銀行や信用金庫が運営するKSC(全国銀行個人信用情報センター)です。これら3機関は「CRIN(クリン)」および「FINE(ファイン)」と呼ばれる情報交流ネットワークで事故情報を相互に共有しているため、「消費者金融で延滞しているから銀行カードローンに申し込む」といった抜け道は通用しません。
近年のクレジットカード審査落ち理由として特に急増しているのが、通信キャリアで最新スマートフォンを分割購入する際の携帯割賦審査ブラックです。端末代金が10万円を超える高額モデルの場合、割賦販売法に基づく厳格な支払可能見込額の調査が義務付けられており、過去の少額な通信費延滞(端末代金が含まれる請求)であってもCICに傷がついていれば容赦なく弾かれます。「たかが携帯代」という認識の甘さが、将来の住宅ローンやクレジットカード契約に深刻な影を落とすケースが多発しています。
スマホで完結!信用情報機関への開示請求手順と必要書類・費用
自身の信用状態に疑問が生じた場合、最も確実なアクションは個人信用情報取り寄せを実行することです。郵送手続きを待つことなく、スマートフォンから数分で信用情報機関開示を完了させ、その場でPDFレポートを閲覧できる環境が整っています。主要機関ごとの具体的な手順を整理しました。
CIC情報開示手順は極めてシンプルです。CICの公式サイトから「インターネット開示」を選択し、契約時に使用していた電話番号から指定の受付番号へ発信して認証コードを取得します。その後、画面上で氏名や生年月日、クレジットカード情報(またはマイナンバーカードによる公的個人認証)を入力すれば、即座に「信用情報開示報告書」のダウンロードが可能です。利用手数料は500円(税込)であり、キャリア決済やクレジットカード決済に対応しています。
消費者金融や信販会社の借入状況を網羅するJICCスマホ開示も、専用のスマートフォンアプリ「スマホ申込」からスムーズに行えます。アプリの指示に従って運転免許証やマイナンバーカードなどの本人確認書類をカメラで撮影・送信し、手数料1,000円(税込)を決済すれば、最短数十分から数時間以内に開示結果がアプリ内または専用Webサイトに通知されます。
メガバンクや地方銀行、ネット銀行からの借入履歴を管理するKSC(全国銀行個人信用情報センター)も、従来の郵送中心の手続きから「本人開示オンライン手続き」へと完全に移行しています。マイナンバーカードとスマートフォンを利用した公的個人認証サービス(JPKI)を用いることで、手数料1,000円(税込)にてオンライン上で開示報告書を受け取ることができます。
ここで強く注意を喚起したいのが、「信用情報開示無料アプリ」や「信用スコア無料診断ツール」を騙る不正なサードパーティ製アプリの存在です。正規の信用情報機関が公式アプリ以外で民間企業にデータを直接無料開示させることは制度上あり得ません。無料という言葉に釣られて個人情報や銀行口座情報を入力すると、詐欺被害やフィッシング詐欺に巻き込まれる危険性があるため、必ずCIC、JICC、KSCの公式窓口から正規の手続きを踏んでください。
【比較検証】CIC・JICC・KSCの違いと開示スペック完全対比
自身がどの機関に開示請求を行うべきかは、申し込んだ金融商品の種別によって異なります。審査落ちの全容を把握するためには、各機関の特徴と開示スペックの違いを理解しておく必要があります。
| 機関名 | 主な加盟会員 | 開示手数料・スピード | 事故情報(延滞)の登録期間 | 編集部の見解・確認優先度 |
|---|---|---|---|---|
| CIC (シー・アイ・シー) | クレジットカード会社、信販会社、携帯キャリア、百貨店系 | 500円(税込) スマホで即時ダウンロード | 契約中および延滞解消後5年 | 【最優先】クレカやスマホ割賦の審査落ちはまずここを確認すべき |
| JICC (日本信用情報機構) | 消費者金融、信販会社、一部のクレジットカード・銀行系 | 1,000円(税込) 専用アプリから当日〜数日 | 契約中および延滞解消後5年 | 【高】カードローンやキャッシングの利用歴があるなら必須 |
| KSC (全国銀行個人信用情報センター) | メガバンク、地方銀行、ネット銀行、信用金庫、農協 | 1,000円(税込) オンライン申請後即日〜翌営業日 | 延滞解消後5年 (官報情報は決定日から7年) | 【要確認】住宅ローン、マイカーローン、銀行融資の審査落ち向け |
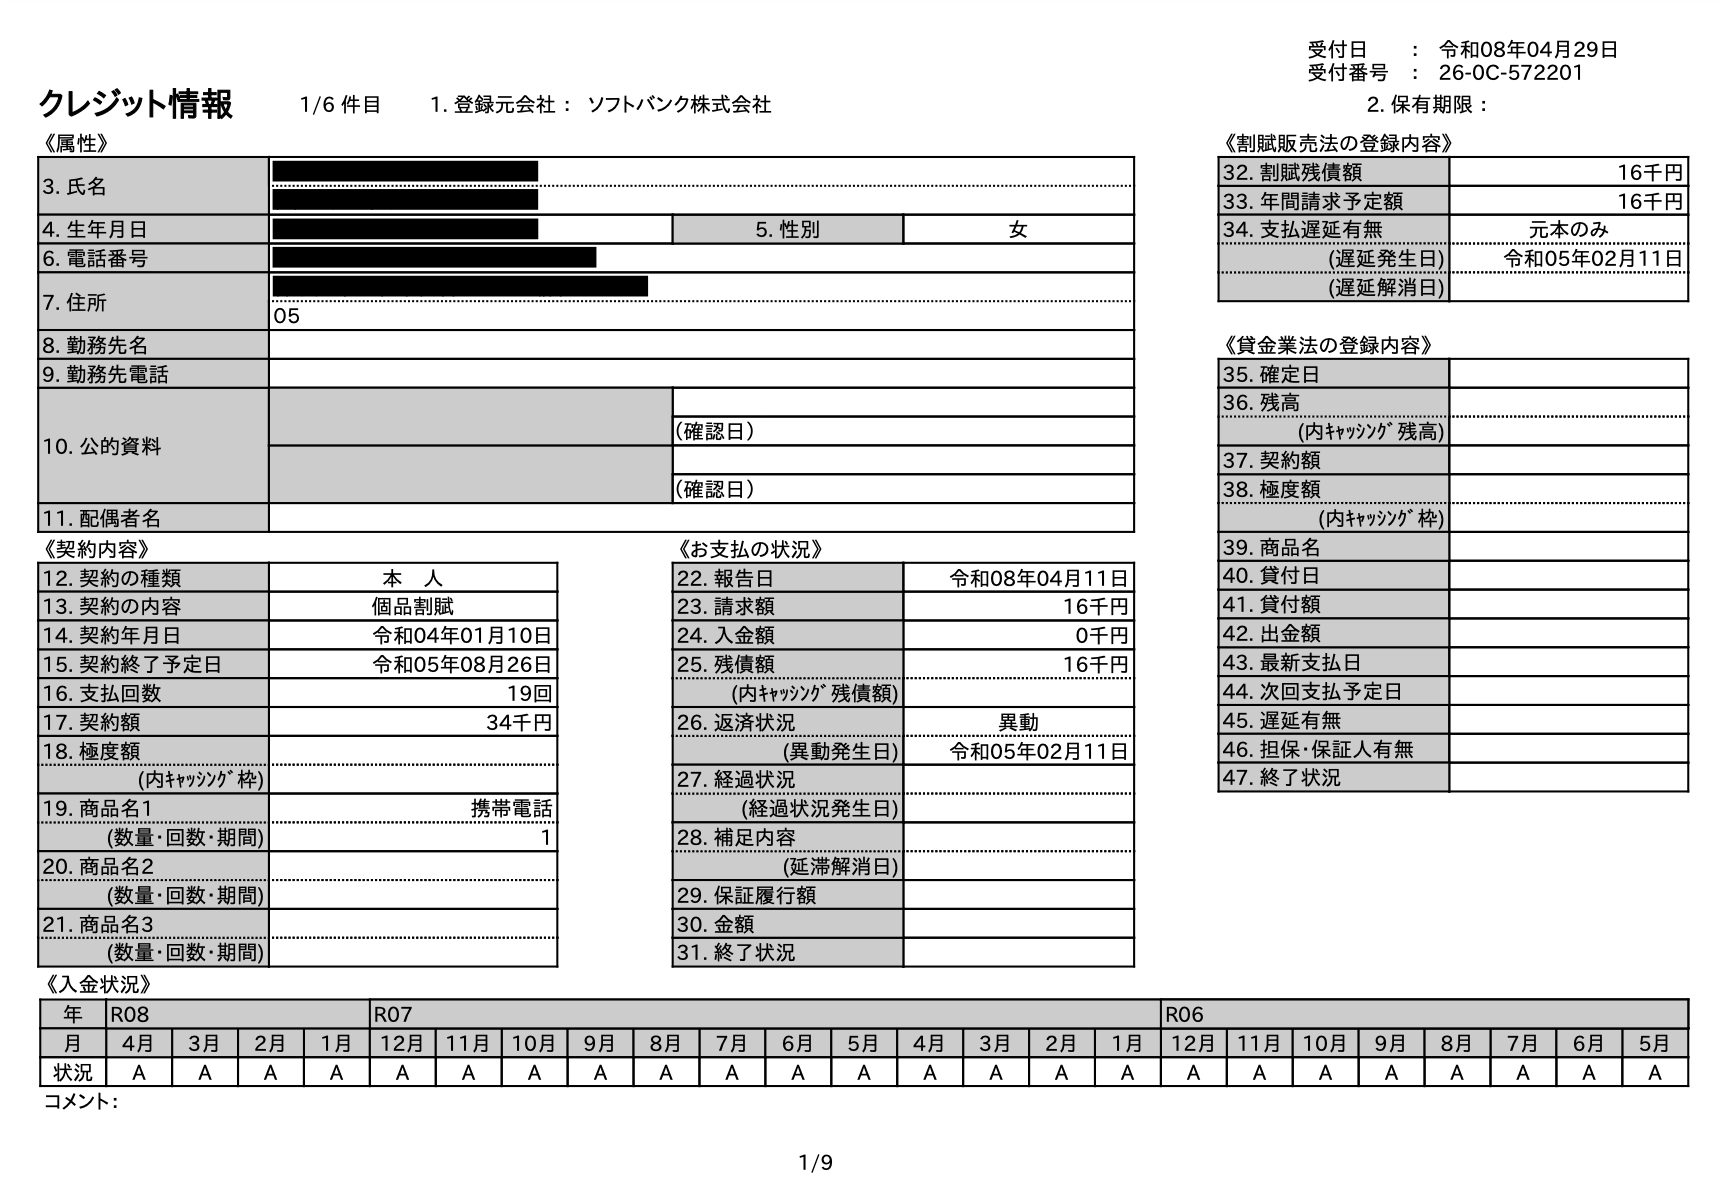
開示報告書の読み方を徹底図解|「異動」情報の見方と審査への決定打
信用情報を取り寄せても、暗号のような記号や専門用語が並んでいるため、正しく読み解けなければ意味がありません。審査通過を阻む決定的な要素となる異動情報見方の要点を解説します。
CICの開示報告書において最も注視すべきは、契約内容欄の右上に位置する「<お支払の状況>」の項目です。ここに「異動」という二文字が印字されていた場合、いわゆるブラックリスト状態が確定しています。「異動」が記録される条件は主に以下の3点です。
- 返済日より61日以上または3ヶ月以上の長期延滞が発生した
- 契約者に代わって保証会社が返済を行った(代位弁済)
- 裁判所を通じて破産手続開始決定や民事再生の決定が下された
さらに見落としてはならないのが、報告書の下部に24ヶ月分並んでいる「<入金状況>」の記号です。正常に請求額が入金された月には「$」が付きますが、未入金のまま翌月を迎えた場合は「A」、一部のみ入金された場合は「P」が刻まれます。たとえ「異動」の文字がなくても、直近24ヶ月の中に「A」が連続して並んでいる場合、クレジットカード会社は支払能力に強い不安を抱くため、審査通過は絶望的となります。
JICCの開示結果では「ファイルD(借入情報)」や「ファイルM(包括契約情報)」に「延滞」「債務整理」「破産申立」といった文言が明確に記載されます。KSCの場合は「取引情報」欄の返済区分に延滞等の記載が入るほか、「官報情報」欄に破産等の開始決定日が記録されます。これらの事故記号が1箇所でも存在すれば、新規の信用取引を行うことは極めて困難です。
【実態検証】利用者の生の声と現場目線で見えたリアル
信用情報の相談現場や各種コミュニティの生の声に耳を傾けると、自覚のないままブラック状態に陥り、人生の重要な局面で足止めを食らった人々の悲痛な告白が多数寄せられています。
「大学時代に利用していた奨学金の返済口座を放置し、住所変更もしていなかったため督促状に気づかず、3ヶ月滞納でCICに異動がついていた。結婚を機に新築マンションの住宅ローンを申し込んだが、仮審査で即座に否決されて初めて事実を知った」(30代男性・会社員の手記より)
「スマートフォンの端末代金を実質0円だと思い込んでいた。毎月の通信費支払いを『数日遅れなら大丈夫』と繰り返していたところ、割賦金の遅延としてCICの入金状況欄が『A』だらけになっており、ゴールドカードの更新を拒否されて強制解約になった」(20代女性・自営業)
こうした実態から浮き彫りになるのは、「借金を重ねて自己破産した人だけがブラックになる」という認識の致命的なズレです。少額の後払い決済(BNPL)やスマホの通信費合算請求など、現代の決済手段の多様化に伴い、本人が借金と認識しないまま信用事故を引き起こすケースが激増しています。わずか数千円の未払いが、人生設計を大きく狂わせる引き金となっているのが現場の現実です。
事故情報はいつ消える?「延滞解消後5年」の真実とネットの誤解を完全是正
信用情報に傷がついた際、最も多くの人が気にするのが「ブラックリスト消える期間」です。ネット上には「3年で消える」「裏ルートで消去できる」といった甘い言説が散見されますが、これらは完全なデマです。信用情報機関が定める事故情報登録期間の基準は極めて厳格に運用されています。
原則として、延滞情報が抹消されるまでの期間は「延滞解消後5年」です。ここで極めて重要なのは、「延滞が発生した日から5年」ではなく、「未払い分をすべて完済し、契約が終了または正常に戻った(解消した)日から起算して5年」という点です。どれほど年月が経過しようとも、未払いの借金を放置している限り事故情報は一生消去されません。
かつてKSCでは自己破産などの官報情報が「10年間」登録されていましたが、制度の統一化に伴い、現在では官報情報の登録期間も7年間へと短縮されています。これにより、自己破産から7年が経過すれば銀行系ローンの審査対象に復帰できる道が開かれました。ただし、事故情報が信用情報機関から抹消された後であっても、過去に金融事故を起こした金融機関およびそのグループ会社内には「社内ブラック」として半永久的に記録が残り続けるため、同一グループでの再契約は極めて困難である点に留意してください。
また、「お金を払えば信用情報の事故履歴を消せる」と謳う「信用回復業者」が存在しますが、これは100%悪質な詐欺です。信用情報機関のデータは厳重なセキュリティで保護されており、加盟会員の金融機関であっても正当な理由のないデータ改ざんは不可能です。公的機関も注意を呼びかけている通り、怪しい業者への相談は二次被害を招くだけです。
【プロの結論】信用情報回復へのロードマップと健全な金融規律
自身の信用情報を確認し、仮に事故情報が記録されていたとしても、自暴自棄になる必要はありません。時間をかけて正しいステップを踏むことで、信用は必ず再構築できます。今後の判断基準と再起のためのロードマップを提示します。
【今すぐ実行すべき人と正しい手順】
- 未払い債務がある人:まずは何よりも滞納分を一括完済し、信用情報機関に「完了」または「保有期限」の日付を刻ませることが最優先です。そこから5年間のカウントダウンが始まります。
- 事故情報の保有期限が明けた人:信用情報が真っ白な状態(スーパーホワイト)は、かえって金融機関から警戒されることがあります。まずは審査基準が明確なデポジット型クレジットカードや、少額のショッピング枠を活用して毎月確実に入金実績($マーク)を積み上げ、健全なクレジットヒストリー(クレヒス)を育ててください。
【絶対に避けるべき危険な行動】
- 短期間での手当たり次第な申し込み:審査に落ちた直後に複数のカードやローンに申し込むと、「申込ブラック(申し込み情報が6ヶ月間記録される)」となり、審査難易度がさらに跳ね上がります。
- SNS上の「個人間融資」や「闇金」への接触:正規の審査に通らない焦りから違法金融に手を出すと、個人情報の流出や法外な取り立て被害に遭い、人生を破滅させます。
家族社会学や行動経済学の観点からも、借金や支払いの管理は個人の「心理的バウンダリー(自律と境界線)」の確立と深く結びついています。自身の収支バランスを正確に直視し、感情に流されず公式データに基づいて淡々と生活を再設計することこそが、真の経済的自立を取り戻す最短距離です。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:信用情報機関に自分の情報を開示請求すると、その事実自体が今後の審査に悪影響を与えますか?
A1:まったく悪影響はありません。情報開示請求は法律で認められた個人の正当な権利です。金融機関が審査の際に照会するデータには「本人が開示請求を行った履歴」は含まれないため、開示を行ったことによって審査で不利になる心配は一切無用です。
Q2:完全無料で自分のブラックリスト状況を確認できるアプリや裏技は存在しますか?
A2:公式な信用情報を完全無料で開示できる手段やアプリは存在しません。CIC(500円)、JICC(1,000円)、KSC(1,000円)の正規手数料を支払う必要があります。「無料開示」を謳う非公式アプリやWebサイトは、個人情報の詐取やフィッシングを目的とした悪質なトラップである可能性が極めて高いため、絶対に利用しないでください。
Q3:過去の延滞を完済してから5年が経過したはずなのに、クレジットカードの審査に落ち続けるのはなぜですか?
A3:主な原因として「過去に延滞した会社のグループ内(社内ブラック)に申し込んでいる」「5年間一切の信用取引がなく信用実績が皆無(スーパーホワイト状態)である」「年収や勤続年数など現在の属性が各社の審査基準に達していない」などが考えられます。まずは別の金融グループのデポジット型カード等で実績を作り直すのが有効です。
Q4:配偶者や親がブラックリストに載っている場合、自分自身のローンやカード審査に影響しますか?
A4:原則として影響しません。信用情報はあくまで「個人単位」で管理されているため、家族の事故情報が直接本人の審査に影響することはありません。ただし、住宅ローンで配偶者を「連帯保証人」や「収入合算者」にする場合や、同一の銀行口座を共有している契約などの例外的な局面では審査対象となることがあります。
まとめ:正しく現状を把握し次の一歩を踏み出すために
クレジットカードやローンの審査落ちという現実に直面したとき、根拠のないネットの噂に惑わされたり、自暴自棄になって怪しい金融業者に頼ったりすることは最も避けるべき選択です。「ブラックリスト」の正体は、信用情報機関に淡々と刻まれた客観的な取引データに過ぎません。
スマートフォンから公式の開示請求を行えば、自分が審査に落ちた真の理由、登録されている「異動」や「未入金」の有無、そしてそれらの情報がいつ消去されるのかという明確な期日を正確に把握できます。現状を正しく直視し、滞納を速やかに清算して時間を味方につけること。それこそが、信用を回復し、未来のライフプランを確かなものにするための確実な一歩となります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
